中信金(2891)因陷入購地弊案,徒增7億成本,但不影響獲利能力,需注意的反而是「董監事持股比」!

(圖片:TVBS)


中信金相信對台灣人民都不陌生,

走進全台分布密度最高的7-11便會看見一台中信ATM,

但中信金涵蓋的範圍不只有銀行,還有其他的業務內容。


我們來稍微了解中信金的業務內容。


基本資料


中信金為中國信託金融控股股份有限公司,

中信金控之子公司包括中信銀行、台灣人壽、中信證券、中信創投、

中信資產、中信投信、中信保全及台灣彩券等八間子公司。


將子公司及業務內容整理如下表


(資料來源:2017中信年報)


近期財報檢視


(資料來源:艾蜜莉定存股,2019/5/15截圖)

中信金雖顯示為「警示」,

但艾蜜莉定存股中部份檢視項目並不適用於金融股。


(資料來源:艾蜜莉定存股,2019/5/15截圖)


借貸操作是金融業的主要獲利來源,

因此數值超出正常值許多是正常的,

「盈餘再投資比率」不適用於評估金融股。


(資料來源:艾蜜莉定存股,2019/5/15截圖)

(資料來源:理財寶)

「是否現金斷水流」同樣不適用於金融業。

但近三年自由現金流量為負,表示可用的現金較少。


(資料來源:艾蜜莉定存股,2019/5/15截圖)

(資料來源:財報狗)

一般我們希望負債比越低越好,

但是金融業主要是賺取利差,

以高槓桿(高負債比)的方式在運作,

即是用顧客的存款(負債)去創造更高的收益。


比較我觀察名單中的金融股,

中信金和其他金融股的負債比相差不多。


想要了解銀行業的經營是否穩健應檢視逾放比,並希望逾放比在3%以下,

表示金融機構授信品質較佳,債權變成呆帳的機率較小。

檢視近五年中信金逾放比都小於3%,不需要太擔心。


(資料來源:中信2017年報)

(資料來源:艾蜜莉定存股,2019/5/15截圖)

(資料來源:理財寶)

股本膨脹比率合格標準為<20%。

股本增加要注意是否營收也跟著上漲,若無反而會稀釋股東權利。


(資料來源:艾蜜莉定存股,2019/5/15截圖)

(資料來源:理財寶)


董監和法人持股比雖然高於標準33%,但是董監事持股比卻高於標準值的33%。

因此仍需注意董監事本身利益是否與公司整體利益脫節。


近期利空分析


下圖為中信金近一年K線圖。

(資料來源:理財寶,2019/5/16截圖)


我們先來看看第一個區間:2018/9~2018/10


由於美股上漲,及外資買超中信金,

且正好遠見雜誌辦理的《2018第一屆數位金融服務最佳銀行大賞》第一名正好由中信金拿下,

種種好消息帶動中信金股價上漲。


然而那波大跌卻也是由於外資賣超量第一位為中信金,

又加上中信金控前財務長張明田涉及購地弊案,拉抬土地價格並以高價轉賣給中信銀,

造成中信銀損失七億成本,讓原本攀至近一年高點的股價又跌落。


第二個區間:2018/10月底及第三個區間:2018/12月

均受美股重挫影響,台灣股市也下跌,為系統性風險。


估價


(資料來源:艾蜜莉定存股,2019/5/15截圖)

以下是我的買賣策略。

(艾蜜莉製表)

我的策略為「漲時賺價差,下跌領股利」,

因此也來檢視中信金的歷年發放的股利,大約都有一元以上的水準。


(資料來源:理財寶)


結論


雖中信金的體質評估顯示為「警示」,

但是有許多項目本來就不適用於金融股。


根據前面的分析,確認中信金為好公司,

雖發生徒增七億成本的弊案,

但是虧損並不影響公司本身獲利能力。


若是發生不影響公司本業的利空使公司落入便宜價,

我會採取上述的策略買進賣出賺取價差,

若未等到理想價格賣出,

我也會放著領股利。


目前中信金股價為20.9元,高於合理價,暫時不買進。


★警語:以上只是個人研究記錄,
非任何形式之投資建議,
投資前請獨立思考、審慎評估。


★ 25 K 起薪小資女也能不勒緊褲帶過日子,過上財務自由的人生?
趕快來看秘訣手刀衝 >>

【歡迎加入 艾蜜莉-自由之路 臉書粉絲團】

跟著艾蜜莉一起 學習投資理財,

一起邁向 財富自由~(手刀衝)


本文原發表於CMoney2019-05-17

請幫艾蜜莉分享一下:

IC大廠聯詠(3034),觸控與驅動整合晶片 出貨增加,營收、股價成長,警示的存貨比例受華為影響…

(圖片:中天新聞)

IC大廠聯詠(3034),隨著面板驅動晶片與系統單晶片(Soc)產品銷售成長,

營收表現亮眼,使得股價節節攀升。

無論是大尺寸的電視面板或是中小尺寸的螢幕,

市場對於主動式有機發光二極體(AMOLED)面板的需求越來越大,

智慧型手機全螢幕窄邊框的滲透率大幅提升,

加上聯詠為華為供應鏈,

觸控與驅動整合晶片(TDDI)產品出貨量將增加。

像這樣具有多題材,且營收成長的好公司,

現在還值得購買嗎?

讓我們來仔細研究…


面板驅動IC為主要業務

聯詠主要產品項目為面板顯示器驅動晶片和系統單晶片(Soc),

面板顯示器驅動晶片包括

大尺寸面板驅動晶片與LED驅動晶片、

中小尺寸手機驅動晶片、

主動式有機發光二極體(AMOLED)驅動晶片,

系統單晶片則應用在數位電視系統DVB機上盒、

行車記錄器、平板電腦影像感測等。

根據2018年Q4,面板顯示器驅動晶片佔產品營收比重69%、SoC佔31%。

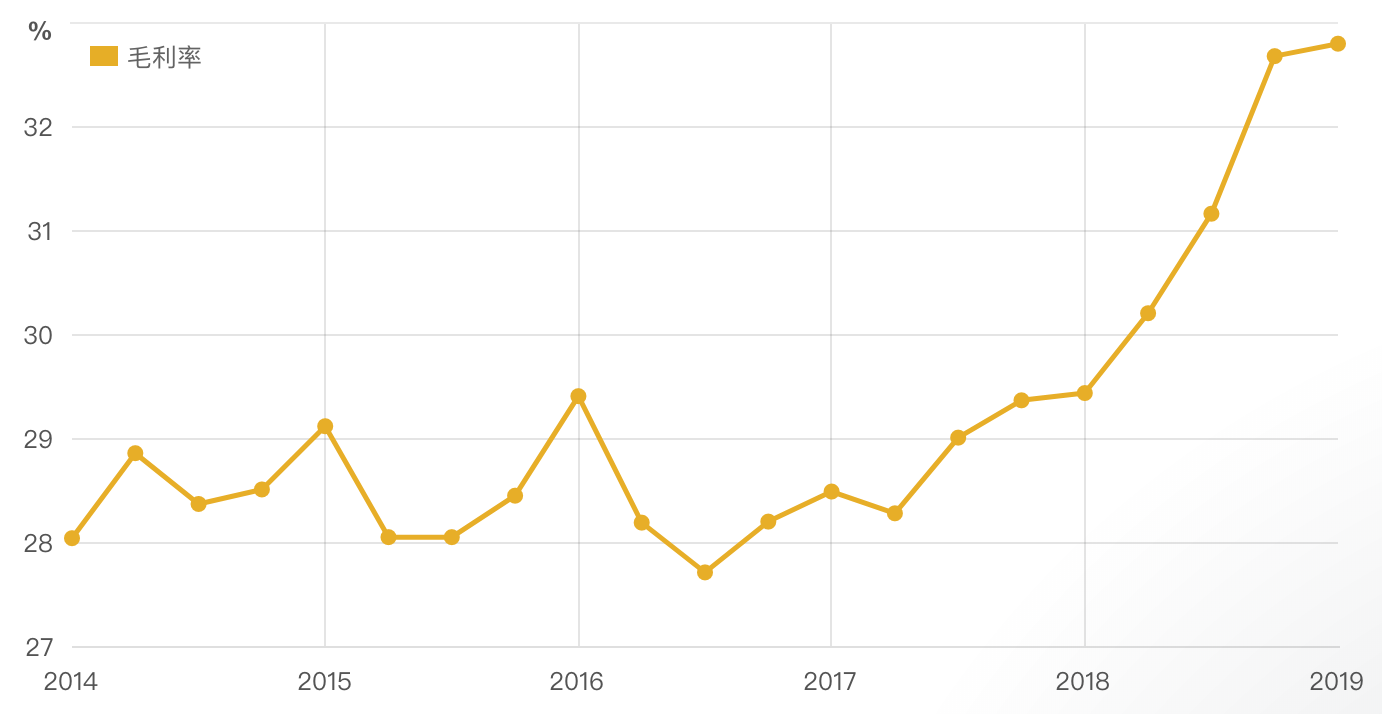
聯詠受惠產品組合優化及客戶委託設計(NRE)收入貢獻,

毛利率逐季成長,去年(2018)第4季毛利率攀高至32.69%。

▼聯詠毛利率逐季成長。

(資料來源:財報狗)

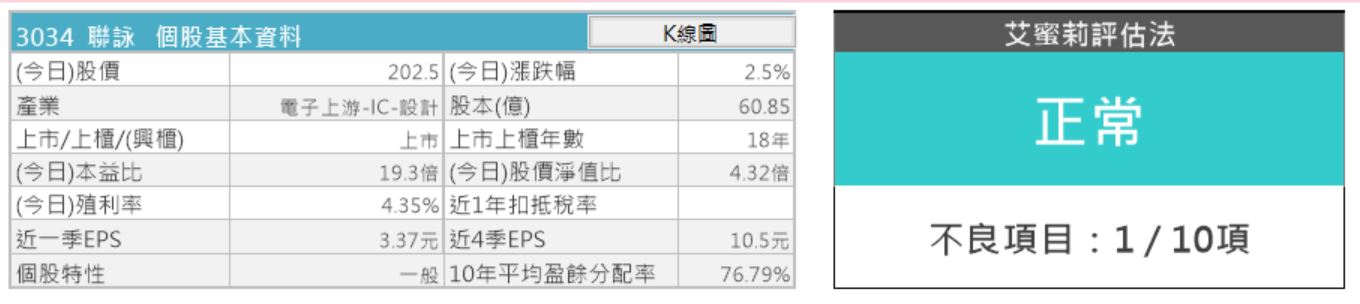
接下來利用「艾蜜莉定存股」的「體質評估」功能,

來檢視聯詠的財務狀況,

我們發現聯詠被評定為「正常」

是一個財務健全的企業,

以下我們針對3個不良的項目來進行探討。

聯詠的體質評估呈現「正常」

(資料來源:艾蜜莉定存股、2019 Q1財報)


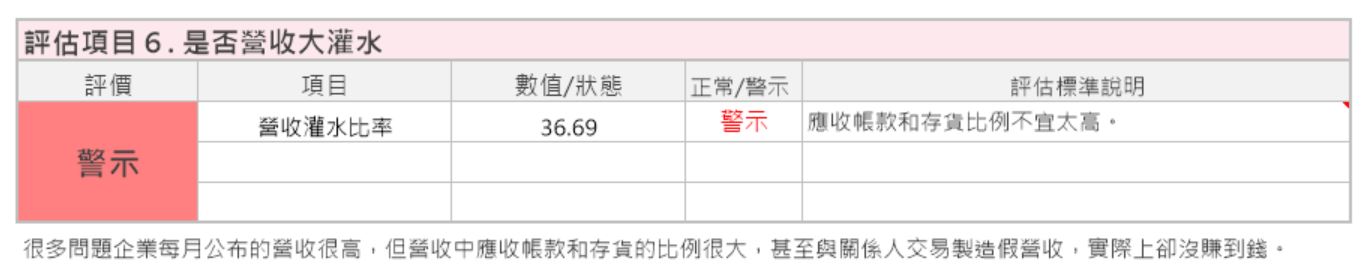
警示原因:營收灌水比率 > 30%

(資料來源:艾蜜莉定存股、2019 Q1財報)

營收灌水比率公式:(近1年應收帳款+近1年存貨)/近1年全年營收

我們畫出聯詠季營收、應收帳款、存貨長條圖,

可發現存貨逐季增加,

原因是華為擔心美國政府恐對華為祭出制裁,

對於供應商積極拉貨,

因此增加存貨以備大廠的不時之需。

利空分析

▼ 聯詠週K線圖。

(資料來源-理財寶 籌碼K線)

從聯詠的週年K線圖可以發現,

聯詠股價波較小,

只有去年(2018)第四季因為美股重挫,

引發全球股災,

導致聯詠跌到最低122元,

不過這僅是非系統性風險產生的利空,

不是公司的基本面出了問題。

結論》買賣策略

我們以「艾蜜莉定存股」來檢視聯詠,

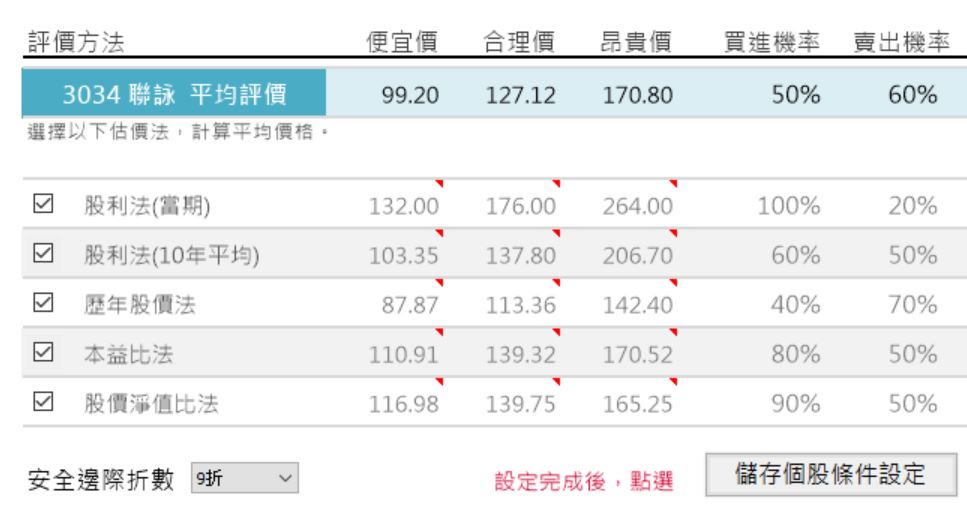
以近日 (2019/5/14)的收盤價202.5元來說,

目前已超過昂貴價,建議目前先不要急著買進。

(資料來源:艾蜜莉定存股、2019 Q1財報)

若未來股價跌至便宜價99.2元左右,

可以考慮將資金分2~3批投入。

當股價來到來到99.2元左右時購入第1批,

當股價來到89.28元(99.2×0.9=89.28)時購入第2批,

當股價來到79.36元(99.2×0.8=79.36)時購入第3批。

智慧型手機全螢幕窄邊框的滲透率增加,

也帶動觸控與驅動整合晶片(TDDI)需求。

聯詠更積極切入光學指紋辨識IC,已經進入送樣階段,

投資人看好聯詠的營收成長也反映在近期的股價。

身為價值投資者,

除非發生非系統性風險股災時,

並且公司的財務體質又沒變壞的情況下,我才考慮投資了。


本文原發表於CMoney 2019-5-16

請幫艾蜜莉分享一下:

隱形眼鏡製造廠-精華光學(1565)體質良好,去年還新增8條產線,但艾蜜莉的提醒是:注意毛利率!


(圖片來源:公司官網)


眼睛是靈魂之窗,
擁有一副舒適透氣的隱形眼鏡,
對用眼需求大的現代人來說,
已經是生活中不可或缺的必需品。
除此之外,透過花色瞳孔變色片來妝扮自己,
更是時下年輕人的最愛,
但你知道隱形眼鏡並非屬於光學類,
而是屬於需要透過衛福部核可的生技醫療業嗎?
今天,我們就來介紹台灣最大的隱形眼鏡製造公司—精華光學(1565)。


公司簡介

精華光學成立於1986年9月(成立32年),
於2004年3月上市(上市14年),
股本為5.04億元,
主要從事隱形眼鏡的生產製造和銷售,
以自有品牌「帝康」及代工雙軌並行,
更詳細的公司介紹請詳閱之前的文章:
生技類股股王精華(1565)以自有品牌「帝康」行銷,站穩全台第1,還找田馥甄代言,優勢在……

從股權結構來看,
股權集中在外資及本國自然人手中,
從最新資料來看,兩者合計占比為73.8%,
外資持股從2016年最高的67.4%一路下滑到49.2%,
顯示外資對於公司前景看法悲觀,
反而是我國金融機構近幾年持續增持,
持股比一路從0.8%上升到14.9%。

▼精華股權多集中在外資及本國自然人手中

(資料來源:Goodinfo!台灣股市資訊網,圖表來源:艾蜜莉自製)


為全球第五大隱形眼鏡製造商,市占約2%

精華最大的競爭對手是美國四大品牌,
分別是Johnson & Johnson(嬌生)、Alcon(愛爾康)、
Cooper Vision(酷柏)和Bausch & Lomb(博士倫),
光四大品牌,全球市佔率就超過90%,
精華目前排名全球第五大,市占率約2.4%
因為這些大廠在美國有配合長久的通路,
而且文化和實力懸殊,美國市場相對來講較難打進,
目前在美國營收僅佔總營收的6%。

▼全球前四大隱形眼鏡公司市佔率

(資料來源:精華2017年法說會資料 & 艾蜜莉自製圖表)


▼精華光學營收占比(地區別)

(資料來源:精華2017年法說會資料 & 艾蜜莉自製圖表)


產品多元滿足不同客戶需求

公司在大中華地區的行銷策略以自有品牌為主,
其中台灣地區主打「Ticon帝康」,
自有品牌毛利率較高,約落在40~45%。
在外銷部分,以替客戶設計並代工生產,
代工毛利率較低,約落在35~45%。


最大營收來源是日本的彩片市場

精華的代工客戶集中於日本,
因應放大片、保濕片、彩妝片在日本供貨穩定,
日本早已成為公司主要成長動能來源之一。
但傳聞主要日本客戶Seed,
近期將新彩片的產品交由晶碩(6491)代工,
雖然客戶說是為了分散風險,
且代工的產品線目前和精華沒有重疊,
但長期下來是否會排擠到精華的訂單,
未來要持續再作觀察。


2017起美系客戶訂單大增,成為公司新的營收成長動能來源

精華2016年底新增一家美系客戶—Hubble,
Hubble是美國首家通過電商訂購模式,
直接在網路上賣眼鏡給消費者的隱形眼鏡品牌,
因為簡易的訂購流程與精美的外包裝,
加上售價為多數美國日拋產品的50%以下,
Hubble很快獲得市場青睞,
而精華為了策略性協助Hubble取得美國市佔率,
提供優惠價格,賣給Hubble的水藍片毛利率僅35%,
為所有產品裡最低水準。


為了因應Hubble的訂單需求,
公司宣布2018年建置12條新產線,
唯Hubble在2018年第3季為了消化庫存,
所以對隱形眼鏡的下單量大減,
導致精華原本預計投產的12條產線,有4條閒置,
另公司之前已公告,預備了8條產線準備於2019年投產,
現在遇到Hubble訂單趨緩,
公司未來的營收勢必會受到影響。

▼精華光學投產情形

(資料來源:精華2017年法說會資料 & 圖表來源:艾蜜莉自製)


財務狀況

精華的體質屬於正常

接下來利用「艾蜜莉定存股」的體質評估功能,
來檢視精華的財務狀況,
我們發現精華被評定為「正常」,
是一個財務健全的企業,
以下我們針對唯一不良的項目來進行探討。

▼精華體質評估為正常

(資料來源:艾蜜莉定存股理財寶,2019/2/20截圖)

不良項目:

▼股本小於50億元。

(資料來源:艾蜜莉定存股理財寶,2019/2/20截圖)


精華的股本只有5.04億元,
股本小的股票通常流通在外股數少,
容易受到市場有心人士炒作,
一旦有利多消息,股價容易被炒高,反之亦然。
但因為精華股價偏高、外資持股佔比不到一半,
不容易受到短期資金炒作股價影響,
加上近五年稅後純益都賺超過3個股本(僅2015年略低),
所以我們認為即使遇到景氣循環低谷或利空考驗影響,
公司還算是相對穩健的,無需太過擔心。

▼精華近五年的年合併損益表

(資料來源:CMoney股市,2019/2/20截圖)


精華的配息率長年維持七成以上

最後我們來檢視股息配發情形,
精華自上櫃以來每年都配發現金股息,
近五年股息配發率皆維持在七成以上,
最近一年的殖利率以平均股價換算下來約3.51%。

▼精華現金股利配發情形

(資料來源:Goodinfo!台灣股市資訊網,圖表來源:艾蜜莉自製)


估價

用艾蜜莉定存股估價

評估完精華的體質尚屬健全後,
接下來可以用「艾蜜莉定存股軟體」進行估價,
系統分別計算出 3 種價格:

便宜價: 388.6元

合理價: 531.73 元

昂貴價: 719.29元

▼精華(1565)的估價

(資料來源:艾蜜莉定存股軟體,2019/2/20截圖)

▼精華近10年的股價K線圖

截至2019/2/20止,精華(1565)收盤價為600元,
尚未進入合理價,
離便宜價也還有一段距離,
因此我暫時不會考慮買進。


展望後市

雖然精華的公司體質良好,日本客戶訂單穩定,
但2018年公司新增了8條產線,
資本支出增加約4億元,
於2019年第一季開始攤提折舊,
長期而言,
在未來營收保守、ODM/OBM 各方面競爭加劇,
且美系客戶Hubble的訂單能見度偏低情況下,
公司的資本支出攤提勢必會影響毛利率,
因此我對精華的後市會偏保守看待。


★警語:本文無任何推薦股票之意,只做個股分析案例教學使用,投資之前請自行判斷。


★ 25 K 起薪小資女也能不勒緊褲帶過日子,過上財務自由的人生?

趕快來看秘訣手刀衝 >>


【歡迎加入 艾蜜莉–自由之路 臉書粉絲團】

跟著艾蜜莉一起 學習投資理財,

一起邁向 財富自由~(手刀衝)


本文原發表於CMoney 2019-02-21

請幫艾蜜莉分享一下:

全國電(6281)幾乎年年賺錢,還連發放股利15年,適合存股,但部位「不宜太多」,因為……

全國電(6281)於春節期間推出「我的百變爸爸」微電影,
成功的擄獲網友的讚同及高點閱率,
總是以打入心靈深處的感性行銷,
將我們日常的家電品融入生活中,
一句「全國電子 足感心ㄟ」口號深植人心,
賣的不只是家電產品及售後服務而已,
更是創造出消費者對家庭的情感需求。

至於全國電(6281)為何能在眾多3C通路商中勝出,
今天就藉由這篇文章來探討公司近期的財務狀況、
未來的營運方向如何、以及可能會面臨的風險。

全國電(6281)於1975年成立時,
只是一間販售電子計算機的專賣店,
1983年引進了小家電並計劃擴大銷售範疇。
1986年全年營業額由2.3億元成長到6億元。
1989年導入翻譯機商品,銷售範疇擴及到其他大家電。
1998年門市突破200家。
2000年與宏碁集團策略聯盟,將門市優勢與虛擬通路結合。
2002年正式登錄興櫃市場。
2011年於新北市瑞芳成立第300家門市。
2017年成立3C通路品牌Digital City第一家門市。
多角化的經營也讓全國電(6281)規模逐年擴大,
截至目前為止已有300多家門市,
而Digital City門市也擴展到6家,
並計劃在2019年底前達成10家的目標。

(資料來源-公司網站)

全台門市銷售的商品主要是以家電類、
3C商品、影視影音類、數位週邊相關類、
以及售後維修服務…..等為主。

▼ 2017年全國電(6281)營業項目比重

(資料來源-2016年報及Cmoney理財寶,圖表來源-自製)

由上圖可知,
營收主要來源為家電類、其次為影視影音類,
然而全國電子(6281)近年積極創新轉型,
自2017年推出Digital City品牌後,
緊接在隔年又與小米結盟合作,
並於Digital City的門市裡設立小米智慧家電專區,
滿足更多年輕族群的對數位商品的需求,
為2019年的營收增添新契機。

財務體質評估

瞭解了全國電(6281)的基本資料及營運方向後,
下一步就用「艾蜜莉定存股」來作財務體質評估,
結果10項裡有4項是不符合標準的,
雖然定義為「警示」狀態,
但不代表就不值得買進,
我們還是要研究一下是什麼原因造成的。

▼ 全國電(6281)體質評估表

(資料來源-CMoney 理財寶「艾蜜莉定存股」,2019/01/28截圖)

▼ 警示原因:股本大小<50億元

(資料來源- CMoney 理財寶「艾蜜莉定存股」,統計期間 2018Q3)

我會希望公司股本至少要大於50億元,
原因是股本小相對流通在外的股數也較少,
這樣會比較容易被市場炒作,
不過如果公司其它的體質項目都符合標準,
我還是會列入我的觀察名單中,
只是資金分配上不會佔太多。

▼ 警示原因:營業現金流量及自由現金流量<0

(資料來源- CMoney 理財寶「艾蜜莉定存股」,統計期間 2018Q3)

營業淨現金流出主要原因是「存貨增加」,
導致大部份的現金卡在存貨,
而在營業現金流量為流出的情況下,
如果又碰到投資活動或籌資活動有淨現金流出,
那自由現金流量一定為負數,
所以我們透過2018Q3財報看出,
籌資活動淨現金流出主要是「發放現金股利」。

▼ 全國電(6281)2018Q3 現金流量表                                     (單位:新台幣千元)

(資料來源-2018Q3財務季報)

不過我們檢視近6年的現金流量表後,
除了在2013年時自由現金流量為負數之外,
其它年度的營業現金流量和自由現金流量圴為正數
代表全國電(6281)本業穩利穩健,
或是目前營運已處於成熟期,
不需要額外太多的投資現金流活動。

▼ 全國電(6281)近6年現金流量表                                                  (單位:百萬元)

(資料來源-Cmoney理財寶)

▼ 警示原因:負債比率>50%、速動比率<100%

(資料來源- CMoney 理財寶「艾蜜莉定存股」,統計期間 2018Q3)

2018Q3報表流動負債的結構裡,
主要是應付票據及帳款占了27%,
這是公司在營運上要支付給廠商的,
不用支付任何利息算是好債,
雖然負債比率51.03%顯示警示狀態,
但我覺得高出一點點而已,
加上沒有其它壞債的成份,
所以我認為這項指標是沒有問題的。

▼ 全國電(6281)2018Q3 流動負債明細                                 (單位:新台幣千元)

(資料來源-2018Q3財務季報)

速動資產為流動資產扣除存貨及預付費用這二項,
從2018Q3財報資產類的科目來看,
存貨佔流動資產的比率已高達53%,
由於數字愈高勢必會使速動比率降低,
我們進一步觀察存貨週轉天數,
第3季有比第2季上升的趨勢,
從歷年數字來看,
通常第3季的週轉天數較久,
很有可能是市場上需求較低造成淡季,
但也要再持續觀察,
確認並非是公司內部存貨控管的能力下降。

▼ 全國電(6281)2018Q3 流動資產明細                                  (單位:新台幣千元)

(資料來源-2018Q3財務季報)

▼ 全國電(6281)近4季速動比率                                                      (單位:百萬元)

(資料來源-Cmoney理財寶)

(資料來源-財報狗)

▼ 警示原因:董監和法人持股比<33%

(資料來源- CMoney 理財寶「艾蜜莉定存股」,統計期間 2018Q4)

近期的董監持股比22.92%及法人持股比3.77%,
二者相加後的比率雖然小於33%,
我們查詢最近8年的數字來看,
2016年5月的董監持股比僅為20.17%,
到了2018年12月已經增加到22.92%了,
持股逐年增加代表對公司的營運是看好的,
加上沒有董監事持股質押,
所以不須太擔心持股比低於標準的問題。

(資料來源-財報狗)

個股綜合評估

綜合上述,
全國電(6281)財務體質健全,
是一檔適合長期存股的標的,
近期公佈2018年營收163.43億元,
相較於2017年的163.7億元年減0.1%,
而未能超越2017年的原因,
主要在於下半年受景氣及氣候之影響,
家電類的冷氣銷售量未如預期,
2018年前3季的每股盈餘總合3.91元,
預估全年應可超過2017年的4.57元。

▼ 全國電(6281)近6年每股盈餘                                                           (單位:%)

(資料來源-Cmoney理財寶)

上表看出近六年營運穩健,
幾乎年年賺錢並已連續發放股利15年,
每年的每股盈餘至少都4元,
殖利率也都有5%~7%的水準。
毛利率大約維持在20%上下,
稅前純益率也都大於營業利益率,
初步來看本業有賺錢之外,
轉投資也都有不錯的效益。

全國電(6281)突破已往以銷售家電類商品為重心,
於DC門市結盟小米及設立Apple Shop,
佈局已久的電子商務平台,
也將在2019Q4針對大家電開始線上運作,
相信能在2020年大幅提升業績量。

利空分析及估價

▼ 全國電(6281)近1年之週K線圖

(資料來源-Cmoney理財寶, 2019/01/28 截圖)

從K線圖看出,
近一年有3次股價下跌幅度較大的走勢,
我們就來探討一下,
當時是有什麼樣事件造成利空發生。

2018年2月 美股重挫引發全球股災

在全球的經濟面看好情況下,
美國聯準會持續的升息政策,
導致債市出現對利率的恐慌,
進而引發美股連續2日暴跌走勢,
台股無一倖免的也重挫542點,
2/9的全國電(6281)收盤價也在62元。

2018年6月 除息日造成股價下跌

全國電(6281)營運穩健並年年穩定配息,
藉由配發股息的方式來退錢給股東,
這對投資人來說是好事,
2017年的每股稅後盈餘4.57元來看,
現金股利4 元、配息率高達87.5%,
算是一間大方的公司,
因此這次的股價下跌並非不好的利空。

2018年10月 美股重挫引發全球股災

因美國10年期債券期殖利率持續上升,
投資人恐慌借貸成本增加,
引發擴散賣出債券及股票,
加上中美貿易關稅戰談判未果,
造成美國道瓊指數重挫,
下跌幅超過3%進而引發全球股災,
由於台灣股市和美股有相當高的關連性,
也因這次創下單日有史以來最大的跌幅,
10月11日全國電(6281)也因此跌到62.8元,
不過這僅是非系統性風險產生的利空,
不是公司的基本面出了問題。

結論:買賣策略

▼ 全國電(6281)估價

(資料來源-CMoney 理財寶「艾蜜莉定存股」, 截自2019/01/28)

假設以我有30萬元的資金,
進場的價格分別如下,

第1批便宜價:45元,
10萬元/45.0元=2張
第2批便宜價:45元*0.85元=38.X元,
10萬元/38.X元=2張
第3批便宜價:45元*0.75元=33.X元,
10萬元/33.X元=3張

以近期(2019/01/28)收盤價63.9元來看,
已超出便宜價45元之上,
不符合我分批買入的標準,
尤其全國電(6281)的股價波動不大,
能來到便宜價的機會少之又少,
因此只能等到發生非系統性風險股災時,
並且公司的財務體質又沒變壞的情況下,
我才會考慮買進了。

★警語 : 以上只是個人研究紀錄,
非任何形式之投資建議,
投資前請獨立思考、審慎評估。

【歡迎加入 艾蜜莉–自由之路 臉書粉絲團】

跟著艾蜜莉一起 學習投資理財,

一起邁向 財富自由~(手刀衝)

本文原發表於CMoney 2019-02-19

請幫艾蜜莉分享一下:

緯創(3231)營收創新高,持續搶攻5G商機,艾蜜莉已經買進兩批,下一次要等到這個價位才考慮!

圖片:非凡新聞


2001年緯創(3231)自宏碁分割獨立出來後,
由董事長林憲銘帶領團隊,
企圖提升公司的競爭力,
為緯創(3231)奠定在台灣5大代工廠之1的地位。

2011年後電子代工業榮景不在,
緯創(3231)力拼轉型,
除了維持筆電代工業之外,
也開始拓展售後服務及軟體開發,
近年也朝向AI人工智慧、物聯網及雲端產業,
為的就是搶下5G商機,

2018年因美中貿易關稅戰未能熄火,
加上美國十年期公債殖利率升高,
使得台股在10月份股市重挫,
也終結了300多天以來的萬點行情,
這時緯創(3231)也跌到了便宜價以下,
雖然價值型投資法的精神是在,
好公司碰到倒楣事以致股價下跌時買入,
但我們還是要先來判斷一下,
緯創(3231)目前的營收及財務如何,
以及近期碰到的利空是否僅是暫時性的。

2018年Q3營收比重:3C電子產品92%及其他8%。
銷售地區以外銷為主,
其中美國38%、中國大陸25%、歐洲19%及其他國家18%。

▼ 2018Q3銷售地區及產品明細

(資料來源-2018Q3財務季報)

▼ 2017及2018年五大產品線出貨比重

(資料來源-聯合新聞網及雅虎股市,圖表自製)

2019年1月10日公佈2018全年產品出貨量,
筆電出貨 1,750萬台、伺服器為210萬台、
電視為215萬台、桌上型電腦為1,480萬台、
液晶監視器為 610萬台,各項均優於預期。
我們和2017的出貨量比較來看,
伺服器及桌上型電腦年增率分別為6.6%及13%。

瞭解了2018年的營收狀況之後,
再來就是從「艾蜜莉定存股」來評估10項財務體質,
結果顯示為「正常」。
10項裡有2個項目是警示狀態,
我們先瞭解一下造成警示的原因在那。

▼ 緯創(3231)體質評估表

(資料來源-CMoney 理財寶「艾蜜莉定存股」,2019/01/02截圖)

▼ 警示原因:營業現金流量及自由現金流量<0

(資料來源- CMoney 理財寶「艾蜜莉定存股」,統計期間 2018Q3)

檢視2018Q3年的現金流量表,
得知造成營業現金流出為負數是因為,
「應收帳款及票據」和「存貨」比例很高。
自由現金流量為負數是指,
營業現金流量根本不夠投資的支出,
緯創(3231)這幾年持續研發以及擴建廠房,
為了避免有淡旺季節之分造成的差異,
我們進一步再檢視近6年的現金流量表,
由下表看出,
雖然近6年自由現金流量有4年為正數,
但自由現金流量總和卻為負數,
建議在2018年的財報公佈時要觀察是否轉正。

▼ 近6年現金流量 (單位:百萬元)

(資料來源-Cmoney理財寶)

▼ 警示原因:負債比率>50%、速動比率<100%、利息保障倍數<5倍

(資料來源- CMoney 理財寶「艾蜜莉定存股」,統計期間 2018Q3)

從2018Q3的資產負債表看出,
主要的負債來源為短期借款及應付帳款,
短期借款為維持企業營運週轉,
而和金融機構的貸款並在一年內償還,
適度的借貸有時能為公司帶來更多的獲利。

應付帳款為企業在短期內,
必須支付給廠商的貨款,
也就是因為公司有一定的規模時,
才可和供應商延後支付賖欠貨款的時間,
算是好債的一種,
因此負債比率雖然過高但不用太擔心。

▼ 2018Q3流動負債明細 (單位:新台幣千元)

(資料來源-2018Q3財務季報)

存貨金額佔流動資產的比例過高,
則將會有龐大的庫存壓力,
雖然速動比率小於100%不在合格標準內,
但代工組裝業的存貨和應收帳款的比例,
本來就是會偏高一點,
所以這項指標不用過於擔憂。

▼ 2018Q3流動資產明細 (單位:新台幣千元)

(資料來源-2018Q3財務季報)

利息保障倍數愈高,
對債權人及股東愈有保障,
因此我會利用這項指標,
來檢視公司的長期償債能力,
($2,459,842+$1,199,742)/$1,199,742=3.05,
3.05倍小於標準值5倍,
我們進一步參考近6年的數字,
除了2015年為2.27倍以外,
其它都還有維持在3~5倍左右,
因此我認為2018Q3雖小於5倍,
但也沒有低於3倍以下,
目前這樣看來償債能力勉強還可以。

▼ 2018Q損益表 (單位:新台幣千元)

(資料來源-2018Q3財務季報)

▼ 2018Q3利息費用明細 (單位:新台幣千元)

(資料來源-2018Q3財務季報)

▼ 近6年利息保障倍數

(資料來源-Cmoney理財寶)

綜合上述來看,

緯創(3231)是一家財務體質健全的公司,

近期公佈2018全年營收高達8,892.6億元,

相較於去年的8,360.8億元,

年增 6.42%,也創下2010年以來新高。


▼ 緯創(3231)近10年之月K線圖

(資料來源-理財寶籌碼K線 , 2019/01/02 截圖)

本篇我們僅討論近期一年內的利空。

2018年3月15日傳出採用蘋果非合格的零件,
並遭大客戶蘋果要求停工2週的消息,
緯創(3231)隨時發佈新聞稿澄清並無停工事實,
雖然股價在發出重訊後稍緩止跌,
但仍造成當天的股價下跌1.67%收在25.6元。

2018年10月5日中國主機板供應商SuperMicro,
傳出所生產的伺服器被植入間諜晶片的消息,
以致電商大廠亞馬遜和蘋果有商業機密被竊取的疑慮,
而台灣的4家伺服器代工廠也直接被點名放空,
緯創(3231)也因這個利空消息發佈後,
當天的股價則下跌4.36%收在18.65元。

2018年10月10日美國科技股重挫,
由於台股和美股連動性高,
以致隔天台灣股市也受牽連下跌660點,
同時也結束這次的萬點行情,
至於這次美股重挫的原因主要還是在:
美國十年期公債殖利率飆升、美元又走強,
外資或散戶自然對亞洲及新興市場投資意願降低,
加上美中貿易關稅戰的不確定性,
以及蘋果新機銷售不佳,
10月11日緯創(3231)的股價也來跌到2018年的最低點16.9元。

評估以上的利空我認為都只是短暫性的,
因此當股價下跌至便宜價時就是好買點。

緯創(3231)在中國生產地受到中美貿易戰之影響,
除了要因應關稅加重帶來的風險,
也評估是否恢復菲律賓舊廠區的產線,
雖然預計2019年5月即進行生產運作,
但目前貿易戰到現在始終沒有一個結論,
這也將是2019年會面臨到的變數。

在公司未來營運方面,
5G產業發展是未來不變的趨勢,
同時也是各家代工廠的新商機,
而緯創(3231)正朝向電動車、醫療、物聯網3大方向積極發展,
相信能為公司帶來更大的營業額。

中華電攜手緯創(3231)、光寶科等搶攻自駕車平台,結合5G技術串連自駕車產業

(資料來源-鉅亨網新聞2018/12/12)

台灣面臨人口年齡老化的問題,

透過科技來提升醫療品質及應用

緯創(3231)結合體感偵測技術 推智慧醫療服務

(資料來源-鉅亨網新聞2018/11/01)

〈ODM拚醫療商機〉科技實力助攻 台品牌到代工廠各

(資料來源-鉅亨網新聞2018/07/23)

數位服務需求逐年增加,旗下投資的緯軟未來看好

〈緯軟展望〉5G商轉軟體應用需求激增

(資料來源-鉅亨網新聞2019/01/09)

▼ 緯創(3231)月K線圖:目前股價破低

(資料來源-Cmoney理財寶, 2019/01/02 截圖)

▼ 緯創(3231)估價

(資料來源-CMoney 理財寶「艾蜜莉定存股」, 截自2019/01/02)


剔除股利法(10年平均)的極端值後,

估價分別為:

便宜價21.49元
合理價30.07元
昂貴價42.27元


結論:買賣策略

以近日(2019/01/10)收盤價為19.30元來看,
已經算接近便宜價的9折了,
這樣的價格很符合我分批買入的標準。

以我有60萬元的資金來控制預算,
我會分3批買入,
進場的價格如下,

第1批便宜價:21元,
20萬元/21.0元=9張
第2批便宜價:21元*0.85元=17.X元,
20萬元/17.X元=11張
第3批便宜價:21元*0.75元=15.X元,
20萬元/15.X元=12張

2018年下半年我分別買了第1批及第2批,
2019年如果有再跌到15.X元以下,
我才會再考慮進場了,
至於我會在什麼時間將股票賣出呢?
如報酬率有達到20%這個波段滿足點,
那我會分批賣出,
或是快要接近合理價30元時,
但如果報酬率沒有達到我的要求,
我也不會急著賣耐心等待股價上來,
持股的這段期間來領股息這樣也不錯。

★警語 : 以上只是個人研究紀錄,非任何形式之投資建議,投資前請獨立思考、審慎評估。

【歡迎加入 艾蜜莉–自由之路 臉書粉絲團】

跟著艾蜜莉一起 學習投資理財,

一起邁向 財富自由~(手刀衝)

本文原發表於CMoney 2019-01-23

請幫艾蜜莉分享一下:

3C通路霸主聯強(2347),2018.10艾蜜莉買在32.X元,下次等 這價位,才考慮「再出手」!


      ▲聯強K線圖 2019/1/4


2018年的股市忽漲忽跌,

彷彿坐了雲霄飛車一般,

但同時也浮現了一些價值投資機會,

有在使用艾蜜莉定存股的大大,

應該有發現聯強在去年10月時有跌到便宜價,

這時候要怎麼評估可不可以買進呢 ?

照慣例,我們先查詢「艾蜜莉定存股」的體質評估,

警示的部分僅有 2個,體質為「正常」。

▲艾蜜莉定存股 (2019/01/05截圖)


雖然體質正常,我習慣還是會檢查一下警示的部分,

1.業外損失比例30.02 % >20%

▲艾蜜莉定存股 (2019/01/05截圖)

查看Q3查報,佔比較高的業外損失主要來自於匯損,

而匯損只是一時的,並不會造成營運長遠的影響,

這部分無需過於擔心。

▲資料來源 : 聯強2018年第三季財報

2 是否欠錢壓力大中

▲艾蜜莉定存股 (2019/01/05截圖)


a.「負債比例」為 67.53%,大於標準的50%,

查看2018Q3的資產負債表可以發現,

有約22.5 %的負債是應付帳款 ,

也就是要支付給廠商的貨款,

這些負債並不需支付利息,可歸類於好債,

扣除掉這個部份的話,聯強的負債比其實是低於50%的

▲聯強2018年第三季資產負債表,資料來源 : 公開資訊觀測站


b.速動比率 79.77 % < 標準值100%

速動比和流動比的差別在存貨和預付款,

其中存貨是主要觀察的重點,

聯強的「速動比率」較低,

與其通路商的產業特性

需存放較多的庫存有關,

而其「流動比率」是正常的,

我認為只要持續觀察,

數據有沒有惡化即可。


檢視完後,可以確認聯強的體質並沒有太大的問題,

再觀察已經公布的資訊中,

2018年全年營收3855.29億

比2017年成長了5.85%,

代表本業成長的「營業利益率」

在2018年前三季與去年同期相也有小幅成長。


2018年Q1~Q3 EPS加總為3.16元,

與2017年前三季EPS加總相比多了0.55元,

增加的部分主要來自於

Q1處理轉投資新聚思的股票,

貢獻了7.6億元的業外獲利,

換算EPS 為0.45元 (7.6億/股本166.8億=0.45),

整體而言,2018年EPS有機會挑戰4元。

▲聯強2018年前三季營收及獲利年度比較表 (資料來源:聯強國際)

    ▲聯強財務比率 (資料來源 : CMONEY股市)


通路商大者恆大的競爭優勢明顯


聯強隸屬於聯華神通集通 ,

為亞洲第一大、全球第三大的專業3C通路商,

產品包含資訊、通訊、 消費性電子、 電子元件四大類

銷售地區遍及全球,在39個國家與地區皆設有營運據點,

主要提供高科技業供應鏈的整合型服務,

包括銷售、通路、維修、CTO(接單後即時生產)

的四合一的獨特經營模式,

受惠於集團的資源共享,以及通路商大者恆大的規模優勢,

聯強與上游的原廠、下游的經銷商形成一個緊密的合作關係。


持續開拓新領域


除此之外,聯強亦積極開拓新業務領域,

在2018年積極進軍電競市場,

代理國內外超過30個知名品牌,

亦與散熱品牌廠商策略聯盟,

已成為亞洲最大的專業電競通路商。


跌到便宜價可以買進嗎 ? 艾蜜莉的建議是…


那既然獲利表現持續成長,財務體質也沒有異常,

那是什麼原因導致股價在去年10月底跌了那麼多呢 ?

主要是去年受到中美貿易戰以及亞洲貨幣貶值的影響,

而美股四大指數的重挫,引發了全球股市的恐慌。


雖然中美貿易戰的不確定性仍然存在,

聯強則表示在沒有影響全球的經濟狀況下,

對公司不會有明顯的影響,

聯強銷售地區遍及全球,

並且持續的開發新業務領域與新市場,

以多通路、多產品、多國市場的經營

來分散經營風險。


經過上述分析我們已經知道

聯強的經營績效仍持續提升,

受中美貿易戰影響所導致的股市下跌

屬於「系統性風險」,此為短暫的利空,

因此去年10月當股價跌到32.X元時,

我便買進了第一批,

目前2019/1/18股價已經回到38元,

若之後股價有降到28~29(32.X*0.9)元附近,

我才會再考慮買進第二批。

▲艾蜜莉定存股  (2019/01/05截圖)


跌入「艾蜜莉定存股」便宜價的聯強到底可不可以買呢?

這涉及每個人的能力圈與資金分配,

當你越了解公司的時候,

才會有足夠的信心度過股市下跌的時間,

也才有機會享受股市上漲的成果。


小結 :


全球股市於2018年震盪起伏非常劇烈,

邁入2019年中美貿易戰的不確定性仍持續存在,

但對於逆勢價值投資者來說,

這樣的「系統性風險」

反而是一個撿便宜的好時機,

雖然我不知道,短期股價未來還會不會繼續下跌,

但長期來看,基本面良好的公司,

股價一定會回到真實的價值,

因此我仍會秉持著一貫的原則,

用好價格(便宜價)買進好公司。


最後要再次提醒大家,

這篇文章是分享我自己的投資紀錄,

投資前請獨立思考,切勿以跟單模式進行喔 !


本文原發表於CMoney2019-01-22

★25K起薪小資女也能不勒緊褲帶過日子,過上財務自由的人生?

   快來看秘訣手刀衝 >>


【歡迎加入 艾蜜莉–自由之路 臉書粉絲團】

跟著艾蜜莉一起 學習投資理財,

一起邁向 財富自由~(手刀衝)

請幫艾蜜莉分享一下:

亞洲最大的鉛合金提煉製造商-泰銘(9927),一路狂跌超過20%,想進場一定要考慮「原物料報價」!

圖片:艾蜜利製圖


由於科技日新月異,
加上環保意識抬頭,
近年來各式電動汽機車及不斷電系統產品開始普及,
使得鉛酸蓄電池需求增加,
連帶使原物料-鉛的消費量逐年成長,
但很少有人知道原來製造鉛酸電池前,
還需要進行原料鉛品的提煉和加工,
今天要介紹的就是台灣最大鉛合金製造商-泰銘(9927)。


壹、了解公司

一、泰銘(9927)月K線,股價偏低

二、基本資料

泰銘成立於1983年2月(成立35年),
於1999年3月上市(上市19年),
股本為20.91億元,總部位於高雄大寮,
董事長為陳豊明,總經理為李茂生,
經查詢公司並無掏空及財報造假事件,
公司派也不曾炒作過股票,
初步判斷是一間穩健經營的公司。

從股權結構來看,
股權集中在本國自然人及本國法人手中,
從最新資料來看,兩者合計占比為82%,
因外資持股僅占13%,
較不容易受到外資短期炒作股價影響。

▼泰銘股權多集中在本國散戶及法人手中,受外資影響較小

(資料來源:Goodinfo!台灣股市資訊網,圖表來源:艾蜜莉自製)

從前十大股東明細來看,
以董事長陳豊明及總經理李茂生為代表的公司派,
就佔了整體股權的34.68%,
顯示公司內部人對於公司前景看好,
願意長期持有自家公司股票。

▼截至2018/4/23止之前十大股東

(資料來源:泰銘2017年年報&艾蜜莉加工自製)

以近兩年的董監事持股來看,
2017年6 – 8月董監事減持11.3%,
分別是茂陞投資(原持股8.32%)及泰詠投資(原持股2.93%),
後來在2017年9月及2018年4月,
這兩位法人董事又買回與減持前相同的持股數。
故截至2018年10月止,全體董監持股無太大變動。

▼2017年-2018年全體董監持股比(%)

(資料來源:Goodinfo!台灣股市資訊網,圖表來源:艾蜜莉自製)

三、商業模式

泰銘是一家從事鉛品進口和提煉的製造商,
其製造的高級鉛銻合金及鉛鈣合金,
供應電池廠生產汽機車、船舶所使用的鉛蓄電池,
另一產品氧化鉛(黃紅丹),
也廣泛應用在塑膠安定劑、油漆、光學玻璃、電視映像管…等下游產業,
除此之外,公司也經營鉛品廢棄物回收處理的業務。

▼2017年公司主要產品及營收比重

(資料來源:泰銘2017年年報)

從地區別來分析,
內銷及外銷比重約佔48%及52%,
過去三年平均之內外銷比重差異不大,
顯示公司營收較不受單一市場景氣榮枯影響。
內銷以鉛合金產品為主(市場佔有率為85%),
客戶為為廣隆、統一工業、湯淺電池…等,
外銷以氧化鉛產品為主,
銷售到越南、馬來西亞、日本、印尼、泰國等地,
至於一般及事業廢棄物清除與回收業務,則均在國內營運。

由於公司產品為鉛製品,
與電池廠等鉛應用生產商簽訂合約,
其售價以倫敦金屬交易所(London Metal Exchange,簡稱LME),
前一個月鉛均價為計算基礎,
另再加計加工費約每噸100~200美元,
故公司營收容易受到國際鉛價波動影響,
近三個月營收受鉛價下滑拖累,
公司2018年第三季營收也季減了約10%,
因此可以判斷,泰銘是屬於標準的原物料類股,
也是屬於景氣循環股。

▼鉛3M (LME)價格走勢圖及泰銘單季營收長條圖


(資料來源:富邦證券-鉛3M(LME)價格走勢圖,圖表來源:艾蜜莉自製)

四、競爭狀況(是否有護城河?)

護城河總共分為五種:
(1) 無形資產
(2) 價格優勢(規模經濟)
(3) 網絡效應
(4) 高轉換成本
(5) 有效規模(利基市場)

泰銘為台灣第一家取得廢鉛蓄電池處理執照工廠,
也是台灣「鉛回收處理業」唯一的上市公司,
因此台灣絕大多數的鉛酸電池製造商、汽車保修廠,
甚至是國防單位和電信業者都與泰銘密切合作,
雖然外部環境競爭激烈,
但泰銘產量大、產品線完整、產品交貨準時,
其目標市場自然與小型合法或非法回收業者有所區隔,
因此我們認為泰銘在台灣具備「價格優勢」與「有效規模」(利基市場)的護城河。

五、財務狀況

接下來利用「艾蜜莉定存股」的體質評估功能,
來檢視泰銘的財務狀況,
我們發現泰銘被評定為「正常」,
是一個財務健全的企業,
以下我們針對3個不良的項目來進行探討。

▼泰銘體質評估為正常

(資料來源:艾蜜莉定存股理財寶,2018/11/13截圖)

不良項目1:

▼股本小於50億元。

(資料來源:艾蜜莉定存股理財寶,2018/11/14截圖)

泰銘的股本只有20.91億元,
股本小代表流通在外股數少,
容易受到市場有心人士炒作,
因此在投資時,
面對股本小又是景氣循環類股的公司,
建議資金投資比例不要放太高。

不良項目2:

▼營收灌水比例高

(資料來源:艾蜜莉定存股理財寶,2018/11/14截圖)

公式 = (近一年應收帳款+近一年存貨)/近一年全年營收
受到2017年LME價格上漲影響,
公司買入原物料的成本增加,
造成存貨金額也跟著提升,
導致營收灌水比例超過30%,
因為並不是公司賒銷或存貨滯銷所造成的影響,
因此可以不用太擔心。

▼泰銘資產負債表和損益表

(資料來源:財報狗&艾蜜莉加工自製)

不良項目3:

▼自由現金流為負值

(資料來源:艾蜜莉定存股理財寶,2018/11/14截圖)

自由現金流量看的是一段時間,
雖然2018Q1和Q2為負數,
但由於Q3的自由現金流已轉正,
加上營業活動現金流為正,
因此我們暫時判斷短期不會有現金斷水的情況發生。

▼泰銘季合併現金流量表(單季)

(資料來源:CMoney股市,2018/11/14截圖)

最後我們來檢視股息配發情形,
泰銘已經連續9年配發現金股息,
股息配發率皆維持在六成以上,
最近一年的殖利率以平均股價換算下來約7.91%,
明顯優於大盤平均值。

▼泰銘現金股利配發情形

(資料來源:Goodinfo!台灣股市資訊網,圖表來源:艾蜜莉自製)

貳、評估利空狀況

個股近10年的K線圖

從近十年股價K線圖可以看出,
股價呈現循環類股會有的上下波動,
經查詢相關資訊並無利空消息,
再查詢近十年的LME鉛報價,
發現泰銘的股價漲跌和原物料(鉛)報價息息相關。

▼2011-2018年鉛(LME報價)

(資料來源:鉅亨網-鉛LME報價)

是否有風險呢?

以下進行風險分析

(1)關鍵人物風險
(2)政策風險
(3)通膨風險
(4)科學與技術風險

在做財務分析時有提到,
泰銘主要的進貨原料為鉛,
鉛佔泰銘的生產成本約80-85%,
因此屬於標準的原物料概念股,
只要是原物料就容易受到報價影響,
如果原物料漲價,勢必會衝擊毛利率,
因此有通膨風險。

另外,自2017年1月份起,
環保署取消電動自行車配置鉛酸電池的購車補助,
僅補助配置鋰電池的電動自行車,
原因是鋰電池之售價較鉛酸電池高,
政府期盼透過鋰電池電動自行車之補助,
吸引原本因價格太高,不願購買鋰電池電動自行車的民眾,
進而引導國人支持騎乘電動二輪車,共同擴大市場效應。
至於鋰電池未來是否會完全取代鉛酸電池,這還是個未知數,
但有鑒於此,我們還是判斷泰銘具有「政策風險」及「科學與技術風險」。

▼鉛酸電池與鋰電池比較

(資料來源:工商時報)

估價

用艾蜜莉定存股估價

評估完泰銘的體質尚屬健全後,
接下來可以用「艾蜜莉定存股軟體」進行估價,
系統分別計算出 3 種價格:

便宜價: 30.54元

合理價: 38.02 元

昂貴價: 44.92 元

▼泰銘(9927)的股價

(資料來源:艾蜜莉定存股軟體,2018/11/14截圖)


泰銘(9927)截至2018/11/14收盤價為30元,
已經跌到便宜價以下,
但因為目前市場正處於多空交戰,
因此不宜一次重押,
投資人可以選擇分批進場。

結論:買賣策略

我會將手上資金分3批進場,
第1批:便宜價 30 元 (目前市價)
第2批:便宜價打9折 = 30 * 0.9 = 27元
第3批:便宜價打8折 = 30 * 0.8 = 24元

因為泰銘的現金殖利率很高,
建議投資人可以將股息再投入,
享受複利帶來的效果。
至於出場時間點,
如果股價有來到合理價甚至昂貴價以上時,
或在報酬率達 20% 以上分批賣出。


★警語:這不是艾蜜莉觀察名單之股票,

只做個股分析案例教學使用,

本文無任何推薦股票之意,投資之前請自行判斷。

本文原發表於CMoney 2018-11-22

請幫艾蜜莉分享一下:

食品業龍頭統一(1216),股價屢創新高,後續可期之外,要注意「轉投資公司」的這些風險!

(圖片來源-三立財經台)

在台灣7-11便利超商的數量已超過5,321間,

幾乎是每隔幾百公尺就可以看到一間店,

便利超商似乎已是我們生活中不可或缺的一部份,

即使商品的售價比一般大賣場略高一些,

但因為實在太方便,所以消費者還是會每天主動報到來消費。

而便利超商店裡的許多商品,

例如:飲料、茶、麵條、甜點、醬油、麵條、牛奶….

大家是否有發現,這些商品有許多都是統一製作的商品。

而外食族的你是否也有發現,

許多的外食店家都是使用「美食家」的油呢?

生活中有太多和我們密切相關的食品隨處可見,

這些商品都有個共通點,

那就是同為統一企業旗下的公司的商品,

而統一企業為何能坐食品業龍頭,

就讓我們繼續往下看……


壹、了解公司

1.基本資料

統一企業總公司設在台南市,

成立於1967年8月25日,

1987年12月28日上市,

實收資本額為568億2,000萬元,

初期營業項目僅為民主消費型食品,

隨著公司業務量日漸擴大及多角化經營,

於1992年起陸續在亞太地區新興市場投資建廠,

在中國、印尼、泰國、越南、菲律賓等積極佈局,

發展至今的專業事業體系有「食品製造」、「流通」、

「商流貿易」及「投資」等四大專業事業體系。

董事長為羅智先先生,總經理為候榮隆先生,

經查詢公司並無違法炒作股票之事件、

無管理階層掏空資產記錄、

也沒有財報造假之事件,

是一間誠信經營的企業。

2.商業模式

主要的產品包括飼料、麵粉、家庭食用油、

速食麵、茶飲料、奶飲品、咖啡飲料、

醬油、調味品、肉類加工製品、麵包、

糕點…等之製造、加工及買賣業務。

▼ 2017年主要業務內容及其營業比重

(在這裡僅列出比重較高的前四項)

(資料來源-2017中文年報及Cmoney理財寶,圖表來源-自製)

由上述資料得知,

乳飲群占營業比重高達59.02%,

其中又以乳品部30.71%為主,

茶飲事業部17.61%為次要。

除了乳飲群之外也有眾多產品為公司的營收來源,

包含食糧群的飼料部3.55%及麵粉部2.57%,

速食群食品部的麵條11.87%,

綜合食品群的調味品部3.07%及肉品部1.14%….等。

商品及服務的銷售地區以台灣為主,

內銷高達99.60%、外銷僅為0.40%。

▼ 2017年集團主要業務內容及其營業比重(含子公司)

(資料來源-2017中文年報,圖表來源-自製)

主要的營收來源有三大事業部,

便利商店事業部、食品事業部及流通事業部,

光是這三項的營收就佔了77.62%,

看起來統一企業就像是一間控股公司。

多角化的轉投資已為企業注入了不少獲利。

檢視2018Q2的季報,

統一超商、統一中控及統一實業為主要獲利來源。

(資料來源-2018第二季財報)

現在繼續來瞭解,

三大事業別的相關企業有那些,

(在這裡僅列出持股比重較高的)。

(1).便利商店事業部

統一超商(2912TT),統一企業持有45.40%、

菲律賓7-11(SEVN PM),統一超商持有52.22%。

(2).食品事業部

統一中國控股(0220.HK) ,統一企業持有100%、

統一東南亞控股(越南、泰國、菲律賓) ,統一企業持有100%、

大統益(1232TT) ,統一企業持有38.50%、

維力食品,統一企業持有33.30%、

光泉牧場,統一企業持有31.25%。

(3).流通事業部

統一生活(台灣康是美) ,統一超商持有100%、

統一速達,統一企業持有20.00%。

▼ 2016年及2017年國內市場主要產品的市佔率

(資料來源-2017中文年報)

2017年的市佔率以優酪乳佔72.9%最高,

布丁69.7%、再來速食麵42.6%及茶類飲料42.4%。

▼ 2017年主要原料之供應狀況

(資料來源-2017中文年報)

大部份的原物料來源依賴國外進口,

因此原物料成本牽連著營業毛利多寡,

如何有效對抗成本上漲所帶來的衝擊,

統一企業在這塊都有強大的防禦力。

3.競爭狀況

主要以六大產品來說明競爭狀況

(1).飼料

目前以家禽飼料、水產飼料及豬飼料為主,

隨著現在飼養寵物的熱潮,

機能保健的衣物配件,

或是有機食材的寵物食品,

均是目前積極開發的新市場。

(2).食用油脂

國產油以黃豆油、進口以棕櫚油為主,

相關業者要作好把關,

確保食用油每個製桯的安全,

作好控管不容許食安問題再次發生。

(3).速食麵

外食族人口增加,

以往傳統式的速食麵或調理包,

已無法滿足消費者需求,

企業需研發精緻又不容易被替代的產品,

高單價產品為未來的行銷導向之一。

(4).冷凍食品

冷凍食品占食品業產值10%,

更是進出口貿易名單不可或缺的品項,

廠商需提高相關的技術力,

生產更有競爭力的產品,

讓消費者有更多的選擇。

(5).鮮食業

鮮食不在是只能在大型生鮮超市取得,

透過密集度高的便利商店為通路之外,

還可透過多元化的行銷活動,

讓產品有更大的吸引力。

(6).保健食品

現在的人健康意識抬頭,

愈來愈捨得花費在保健食品上,

加上少子化造成人口老化問題加重,

未來保健食品的市場需求會更大,

企業需要建立完整的食安檢測制度,

透過有機認證讓消費者吃得安心。

(資料來源-2017中文年報)


是否有護城河?

(1) 無形資產

(2) 價格優勢(規模經濟)

(3) 網絡效應

(4) 高轉換成本

(5) 有效規模

統一企業在台深耕已長達50年,

除了以強化品牌價值為經營核心以外,

洞悉消費者的購買趨勢持續研發新產品,

並握有商品定價能力及穩定盤價。

流通事業部更能因應龐大的消費群體,

有效的串聯中、下游的垂直整合,

拓展經濟規模並穩固市場上的競爭力,

評估有無形資產、價格優勢及有效規模三項護城河。

4.財務狀況

從三大報表中了解公司是否財務穩健?

瞭解統一企業的營業項目後,

再來就是檢視財務體質是否健全,

評估結果顯示「正常」。


▼ 統一(1216)體質評估表

(資料來源-艾蜜莉定存股軟體,2018/11/08截圖)

公司體質財務穩健,

上市的時間也有31年之久,

我認為可以在便宜價時買進持有,

接下來針對2個警示項目來探討。

▼ 本業收入比率<80%

(資料來源-艾蜜莉定存股軟體,2018/11/08截圖)

一家公司如果本業的獲利很低,

那麼營業利益的數字也不會太好看,

但有些公司雖然營業利益低,

稅前純益結算時卻有不錯的表現,

其實是歸咎在於業外收益的原因。

以2018Q2來看,

統一本業收入比率7,833.75/11,767.94*100%=66.57%,

雖然是低於我們的標準值80%,

不過第2季本業合併營收高達1,103.57億元,

和去年同期比較成長了10.24%,

營業利益78.33億元,

和去年同期比較成長了23.4%,

稅後純益86.49億元,

和去年同期比較成長了21.07%,

累計前2季合併EPS為1.72,

較去年的1.62成長6.17%。

這樣看來本業獲利穩定成長。

所以即使本業收入小於80%,

對公司營運不會影響太大,

因為統一企業旗下轉投資公司本來就很多,

而且之後在傳統旺季的效應下

更能明顯的看出營收效益增強,

尤其以統一中控及統一超貢獻最大。

▼ 統一2016Q4~2018Q3季合併損益表表 (單季)

(資料來源-Cmoney理財寶)

▼負債比率>50%、流動比率<100%、速動比率<100%、

(資料來源-艾蜜莉定存股軟體,2018/11/08截圖)

檢視20182Q2季報,

資產總計金額變動不大,

負債總計金額比第一季多了約4,100萬元左右,

主要原因為「其他應付款」大幅增加,

這是要配發給股東的盈餘,

因此造成負債比率增加到61.50%。

▼ 2016Q4~2018Q3負債比率 (單位:%)

(資料來源-Cmoney理財寶)

(資料來源-2018第二季財報)

▼ 2016Q4~2018Q3流動比率及速動比率 (單位:%)

(資料來源-Cmoney理財寶)

檢視20182Q2季報,

流動資產總計金額變動不大,

但流動負債的金額比第一季多了約4,000萬元左右,

增加的原因我們在負債比率裡有說明了,

而且流動比率98.04%只比100%少一點點而已,

並不是下降很多,

因此就不用擔心對公司資金週轉有影響。

流動資產裡存貨及預付款項的金額也變動不大,

速動比率下降的主要原因也是流動負債增加。


貳、評估利空狀況

▼ 統一近10年之月K線圖。

貳、評估利空狀況

▼ 統一近10年之月K線圖。

(資料來源-理財寶籌碼K線 , 2018/11/8 截圖)

最近一次利空事件在11月8日,

主要是因為統一企業中國年增成長率不如預期的20%,

台灣統一企業的股價也受牽連,

不過第三季財報交出不錯的成績單,

本業毛利率也有小幅度成長,

因此跌幅只有單日的影響,

只是短暫性的利空。

10月因中美貿易戰持續延燒的關係,

台股也隨著全球股市出現修正,

雖然內需型民生消費及傳產的類股相對較抗跌,

但仍需留意大陸轉投資公司的表現。

風險分析

(1) 關鍵人物風險

(2) 政策風險

(3) 通膨風險

(4) 科學與技術風險

營業成本易受國際原物料行情波動及匯差影響,

加上在WTO的架構下已開放農產品進口,

以內銷為主的市場勢必會受到程度上的衝擊,

另外台灣食安問題事件層出不窮,

食品業需因應食安法規的要求,

消費者對食安的標準也會提高,

所以有政策的風險。

參、替個股綜合評估

統一企業國內外轉投資的相關企業多達240家,

即使已有品牌價值的加持,

公司仍不斷求創新開發,

更重要的是能兼持著誠信經營的理念,

嚴格把關每個原物料品質及生產製程,

這也使得公司有寛廣的護城河保護著、

對抗風險的能力也都能勝過同業。

不過因轉投資的比例很高,

需多留意子公司營運上是否有利空發生。

肆、估價

統一月K線圖:目前股價過高

(資料來源-Cmoney理財寶, 2018/10/25 截圖)

1.用艾蜜莉定存股估價

找出便宜價後,等待買進時機

評估統一的財務體質之後,

就可以準備找出便宜價是多少,

首先我們打開艾蜜莉定存股軟體,

以五種估價方式的平均值來計算,


▼統一(1216)估價

(資料來源-艾蜜莉定存股軟體, 截自2018/11/7)

剔除三項的極端值後估價分別為:

便宜價38.3元、

合理價44.5元、

昂貴價50.8元,


2.結論:買賣策略

統一企業除了有製造生產及加工的優勢,

多角化的轉投資更奠定了品牌行銷的基礎。

主要的流動事業部由統一超商扮演重要的角色,

截至2017年12 月,

國內統一超商設立營業據點高達5,221家門市,

同時也積極開拓海外市場(菲律賓7-ELEVEN)。

除了實體的銷售通路,

統一企業也發展網絡銷售平台,

投資事業開發生技新藥、不動產的商業中心,

建立食品業以外的競爭優勢,

更為統一企業帶來新的契機。

我們以近日(2018/11/7)來看,

收盤價為76元明顯高於昂貴價,

因此只先觀察不作買進的動作。

至於何時是進場的好買點呢?

就耐心等待全球發生系統風險的到來,

待股價下跌接近便宜價38元時,

才會考慮分3批價格買進,

第1批:便宜價38元,

第2批:便宜價9折=38元*0.9=34元,

第3批:便宜價8折=38元*0.8=30元。

至於出場的時間點,

如果股價有超過合理價44元以上時,

在報酬率達到18% 以上就分批賣出,

如果不賣出,

在殖利率能維持每年7%的情況下,

那我也不會全部賣掉,

會穩定領取股息並再投入以累積資產。

★警語 : 以上只是個人研究紀錄,非任何形式之投資建議,投資前請獨立思考、審慎評估。

【歡迎加入 艾蜜莉–自由之路 臉書粉絲團】

跟著艾蜜莉一起 學習投資理財,

一起邁向 財富自由~(手刀衝)


本文原發表於CMoney 2018-11-17

請幫艾蜜莉分享一下:

上櫃6年就成為 觀光股股王的瓦城(2729),若跌至便宜價,艾蜜莉會考慮「零股」買進,原因是….

(圖片來源:瓦城官方臉書)


喜歡吃泰國菜的人一定都知道瓦城,

雖然我每次吃都覺得貴森森,

但不可諱言瓦城確實在台灣的泰國料理界中名列前茅。


不過,大家知道瓦城除了是一間好吃的餐廳外,

他還是一家上櫃公司,

而且最近還榮登觀光股股王的寶座。

這樣,瓦城是否是一隻值得買的股票呢?


讓我們繼續看下去…


壹、 了解公司

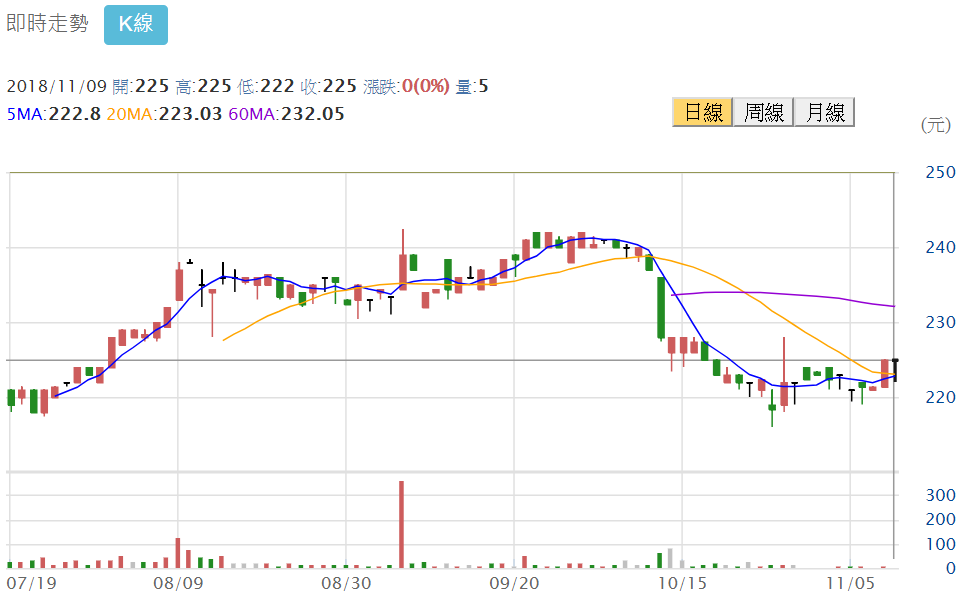
一、  個股日K線圖

▼瓦城近4個月的K線圖

(資料來源:CMoney股市,2018/11/10截圖)


二、基本資料

瓦城1990年開設第一家瓦城泰式料理,

直到2000年才設立瓦城泰統股份有限公司

並於2012年上櫃,

目前股本為2.33億元。

董事長和總經理皆為徐承義,

經查詢沒有掏空、造假財報之新聞,

為正派經營之經營者。


三. 商業模式:

瓦城目前有六大品牌,

泰式料理有三個-瓦城、非常泰與大心,

湘菜料理有兩個-1010湘與只開在上海的十食湘BISTRO,

以及目前僅設在台中並將於新竹設立分店的中式料理-時時香。


▼瓦城旗下品牌


(資料來源:瓦城官網)


瓦城的營收餐食佔約八成、飲品甜點與服務各佔近一成。


▼瓦城2017年的銷售額與營業比重

(資料來源:瓦城2017年年報)


★瓦城的護城河

護城河的5個項目:

1.無形資產

2.價格優勢(規模經濟)

3.網絡效應

4.高轉換成本

5.有效規模

由於瓦城在台灣具相當的知名度,

也廣受許多年輕人喜愛,

總在朋友聚餐的候選名單之中,

算是有「1.無形資產」護城河。

此外,因為瓦城全台共有58家分店,

1010湘也有16家分店,

因此也有一定的規模經濟,

具有「2.價格優勢」護城河。


四. 財務狀況

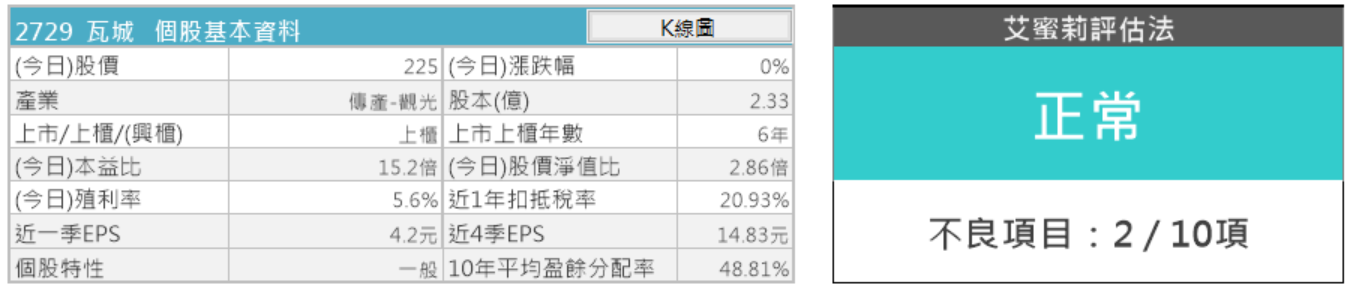
當我們利用「艾蜜莉定存股」的「體質評估」功能

來檢視瓦城的財務狀況時,

我們發現瓦城被評定為「正常」

(10項財務指標中有8項是合格的),

是一個財務健全的企業,


▼瓦城企業體質屬「正常」

(資料來源:艾蜜莉定存股,2018 Q2財報,2018/11/10截圖)


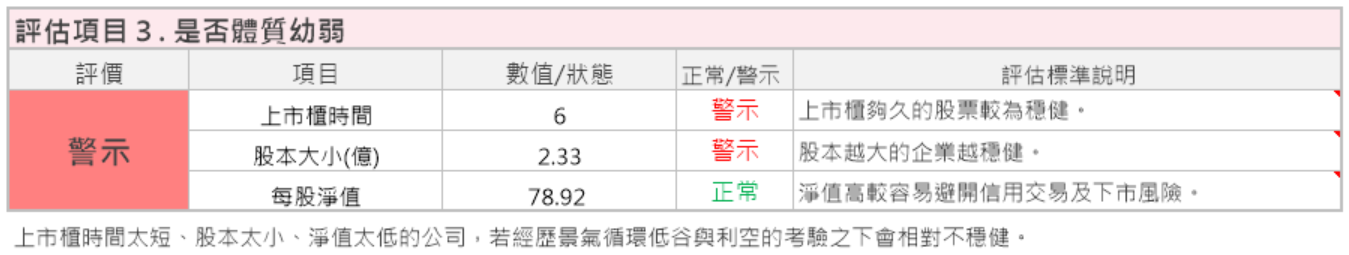
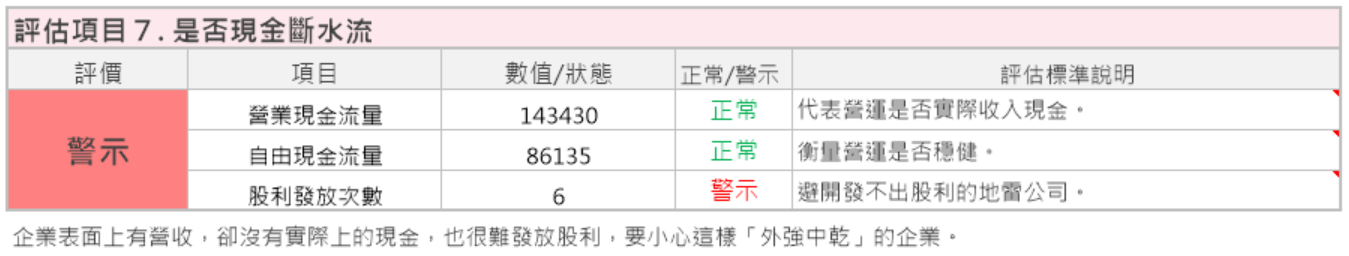
其中被評為警示的項目分別是評估項目3「是否體質幼弱」,

以及評估項目7「是否現金段水流」,

其中「是否現金段水流」被評為警示是因為股利發放次數僅有6次,

畢竟瓦城也才上櫃6年,

當然僅發放股利6次,

因此可以將這兩個警示項目視為同一個因素-上櫃時間不夠久。

不過因為我評估此項標準是否合格是以7年為標準,

因此接下來這一年我會持續關注,

看財報是否有其他問題,

或出現長線衰敗的利空。


▼瓦城的是否體質幼弱出現「警示」

(資料來源:艾蜜莉定存股,2018 Q2財報,2018/11/10截圖)


▼瓦城的是否現金斷水流出現「警示」


然而,股本太小和非上市公司,

都是潛在的風險,

畢竟上櫃股票的掛牌門檻比上市股票來的較低,

這類的股票通常是新興產業、中小型企業為主,

因此成長的空間較大、

風險也較上市股票來的高,

因此即使財報沒有任何問題,

也沒有出現長線衰敗的利空,

我也僅會小額地買進。


★瓦城的財務狀況

瓦城的體值評估正常項目8項,

但實際上應該是只有1項警示,

算是體質優良的好股票。


貳、評估利空狀況

▼瓦城近10年的K線圖

(資料來源:籌碼K線,2018/11/10截圖)


從瓦城近10年的K線圖中可看出,

主要的下跌段在2014年後半年,

因為當時台灣爆發劣油事件,

一連串食安風暴,

讓老百姓人心惶惶、束手無策,

大家都在猜還有哪一顆未爆彈,

因此許多食品股與餐飲股都受到重挫,成股市重災區。

而後來北海油脂爆出用飼料油販售到各大餐飲集團,

瓦城通報旗下餐飲販售的「湘西高麗菜」與「蝦醬高麗菜」都有使用到黑心油,

但立即進行預防性的停用並改以自製豬油替代,

且又釋善意全額退費給消費者,

並贈200元品牌餐券,誠意十足。

瓦城食安風暴處理得宜,

營運逆勢而起,

順利化解此次利空。


★瓦城的風險

在4大風險項目中,瓦城有關鍵人物和通膨風險。

1.關鍵人物風險

2.政策風險

3.通膨風險

4.科學與技術風險


眾所皆知,瓦城之所以成功,除了得力於系統化與連鎖式的經營模式,

最重要的還是經營者徐承義對美食的熱忱與創意,

以及對餐廳經營的兢兢業業與野心,

如果瓦城失了徐承義,

可能會影響營運,

因此瓦城有「關鍵人物」風險。


另外,因為瓦城的上游即為食品等原物料,

容易受氣候變化與農產國的政治因素影響,

因此也有「通膨風險」。


參、估價

我們使用艾蜜莉定存股軟體來估價,

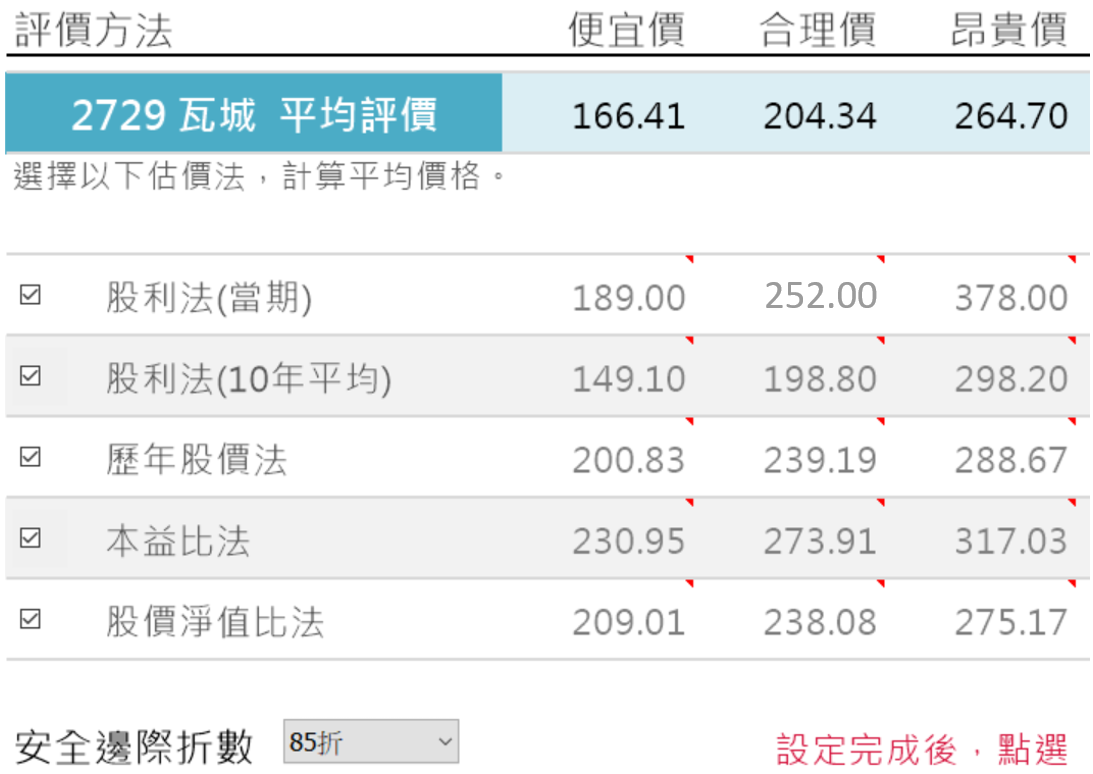
瓦城目前股價225元,

超過合理價。​


▼瓦城的估價

(資料來源:艾蜜莉定存股,2018 Q2財報,2018/11/10截圖)


如果瓦城遇到系統性利空,

導致股價下跌至便宜價,

但屆時評估瓦城的營運不會受到嚴重衝擊,

我會考慮小額零股買進,

並會制訂買賣策略,

分散分險。


肆、結論

雖然瓦城財務體質良好,

經營者又正派且積極經營,

長期看來是值得投資的好股。

但是,因為瓦城畢竟還是上櫃公司,

風險相對於上市公司較大,

因此我僅會小額買進,

耐心持有股票領取股利,

待獲利20%就會出場,

並不會考慮作為定存股。


★警語:以上只是個人研究記錄,非任何形式之投資建議,投資前請獨立思考、審慎評估。


本文原發表於CMoney 2018-11-15

請幫艾蜜莉分享一下:

醫材之光-邦特(4107),隨著洗腎人口增加,營收後續看好,但因「股本問題」,艾蜜莉暫不考慮買進!

(圖片來源:民視新聞)


最近和洗腎的長輩聊天,

發現洗腎費用很昂貴,

一次約三千多元,

病人一週平均洗三次,

也就是一個月花三萬~四萬元。


台灣洗腎的人口高達8萬人,

洗腎率更是世界第一,

其中邦特(4107)是台灣洗腎耗材的龍頭股,


到底這家公司未來發展性如何?

現在適合我們買進嗎?

讓我們來仔細研究…


壹、 了解公司

1. 基本資料

公司成立於1991年,

屬於生技醫療產業,

主要生產洗腎用的血液迴路管,

約佔國內市場四成以上。

董事長為蔡宗禮,

總經理為李明忠,

經查詢沒有掏空、造假財報之新聞,

為正派經營之公司。


2. 商業模式

公司販賣醫療用耗材,

包括血液迴路管、TPU體內導管、藥用軟袋、穿刺針等。

其中血液迴路管銷量為國內排名第一,

TPU體內導管和藥用軟袋在台灣市佔率大約三成,

這些產品也外銷至全球五十多個國家,

其中藥用軟袋更是全球前三大供應商。


▼邦特2017年的營收比重

(資料來源: 邦特2017年年報)


邦特在2007與全球最大洗腎透析服務商- FMC集團策略聯盟,

授權FMC台灣、日本及韓國之關係企業,

可經銷邦特品牌的產品。

去年(2017)將毛利率較低的血液回路管,

轉移至菲律賓新廠生產,搶攻東協市場。


3. 護城河分析

護城河的5個項目:

1.無形資產

2.價格優勢(規模經濟)

3.網絡效應

4.高轉換成本

5.有效規模

邦特生產的洗腎管目前台灣市佔率第一,

又與FMC集團結盟,

客戶轉換洗腎儀器的可能性較低,

因為需要花更多成本(重置設備費用、學習時間等)

因此,具有「4.高轉換成本」


4. 財務狀況

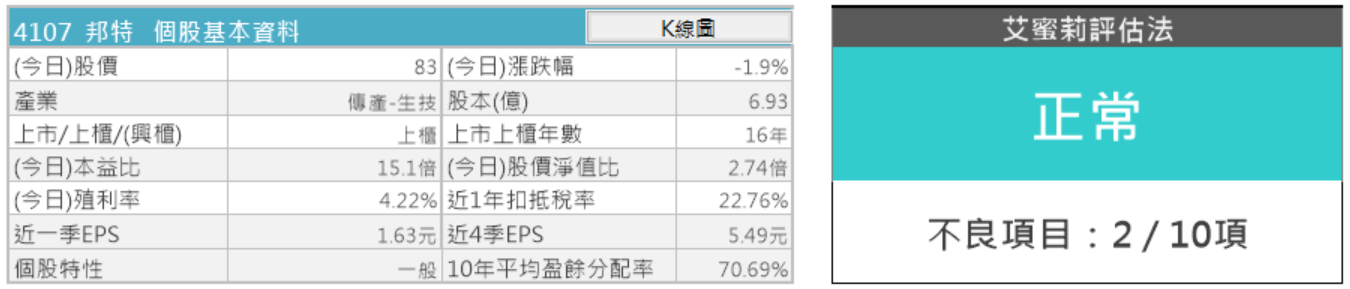
當我們利用「艾蜜莉定存股」的「體質評估」功能

來檢視邦特的財務狀況時,

我們發現邦特被評定為「正常」

(10項財務指標中只有2項是不合格的),

是一個財務健全的企業。


▼邦特企業體質屬「正常」

(資料來源:艾蜜莉定存股,2018 Q2財報,2018/11/10截圖)


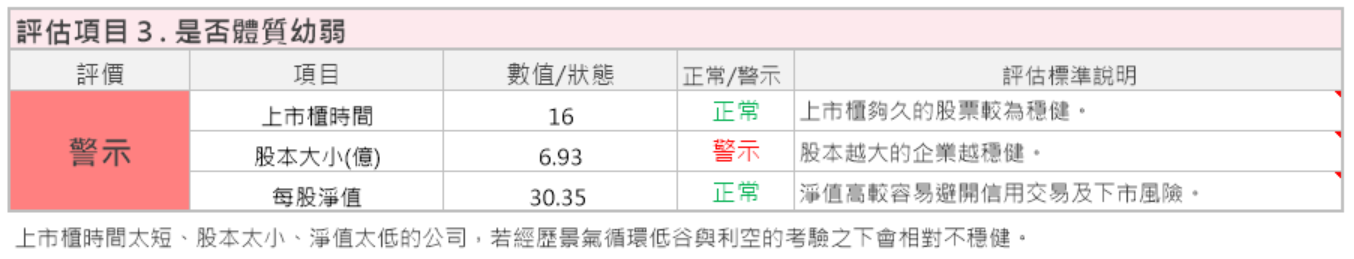
▼邦特的股本大小顯示「警示」。

(資料來源:艾蜜莉定存股,2018 Q2財報,2018/11/10截圖)

「是否體質幼弱」的股本小於10億,

顯示邦特屬於小型股,

因此股價較受市場炒作而波動,

建議減少投入資金的比率。


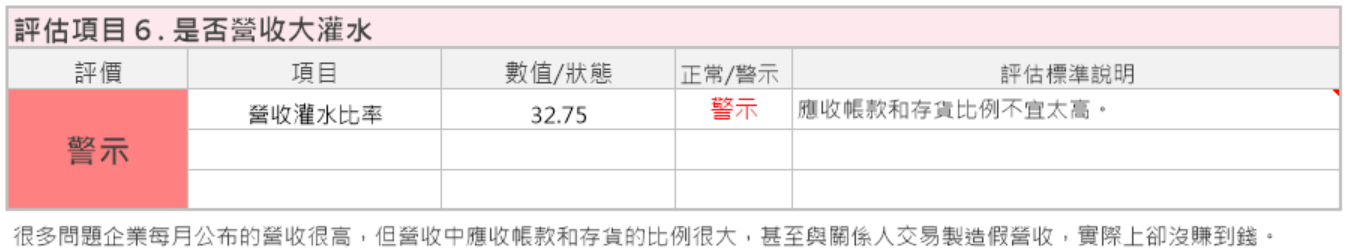
▼邦特的是否營收大灌水出現「警示」

(資料來源:艾蜜莉定存股,2018 Q2財報,2018/10/19截圖)


此項目合格標準是應收帳款和存貨的比重占總營收,

不宜超過30%,

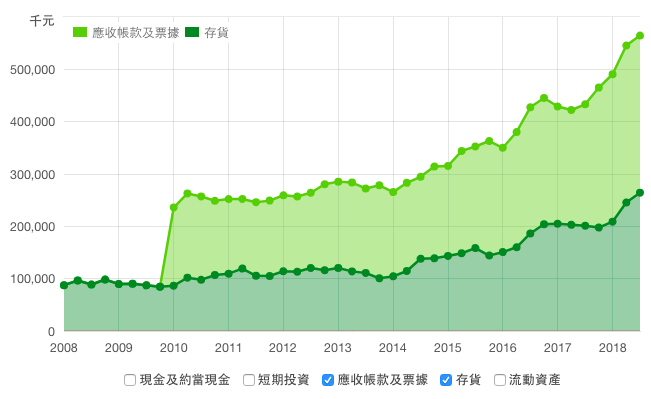
藉由財報數值經算式算出營收灌水比例約32.75,

雖然應收帳款和存貨逐年增加,但營收也創新高,

因此不必過於擔心。

如果應收帳款和存貨增加但營收卻減少,

那就要擔心是否公司作帳來美化財報。


▼邦特2008Q1-2018Q3營收逐年增加

(資料來源:財報狗)


▼邦特2008Q1-2018Q3應收帳款和存貨逐年增加

(資料來源:財報狗)


貳、評估利空狀況

▼邦特近10年的K線圖

擷取.JPG

(資料來源: 理財寶-股市,2018/10/19截圖)


從K線圖看出在2016下半年一路從160元下殺至75元,

具有自有品牌的邦特,目前外銷占比約80%,

2016年受新台幣升值和土耳其調升關稅至25%,

軟袋等客戶訂單轉趨保守,

導致毛利率和稅後淨利下滑,

這因為大環境因素造成下跌,屬於短期利空。


隨著毛利率較低的血液回路管,生產基地移轉至菲律賓,

人工成本、關稅等優勢都有助於增加邦特營收。


▼邦特2016年毛利率逐季遞減


風險在4大項目中,具有科學與技術風險。

生醫產業日新月異,如果有新技術或產品發明,將會影響其獲利。

1.關鍵人物風險

2.政策風險

3.通膨風險

4.科學與技術風險


參、 替個股綜合評估

總結上方資料,

邦特無論從護城河項目、財務狀況或是風險項目,

都是一家好公司,

台灣洗腎耗材市占第一名,

在海外市場的佈局,

邦特菲律賓新廠今年(2018)打入B.Braun於菲律賓血液透析業務的供應鏈,

同時與全球最大洗腎透析服務商- FMC集團合作,

代工血液迴路管。

隨著全球洗腎人口增加,營收將逐步向上。


肆、估價

1. 艾蜜莉定存股估價

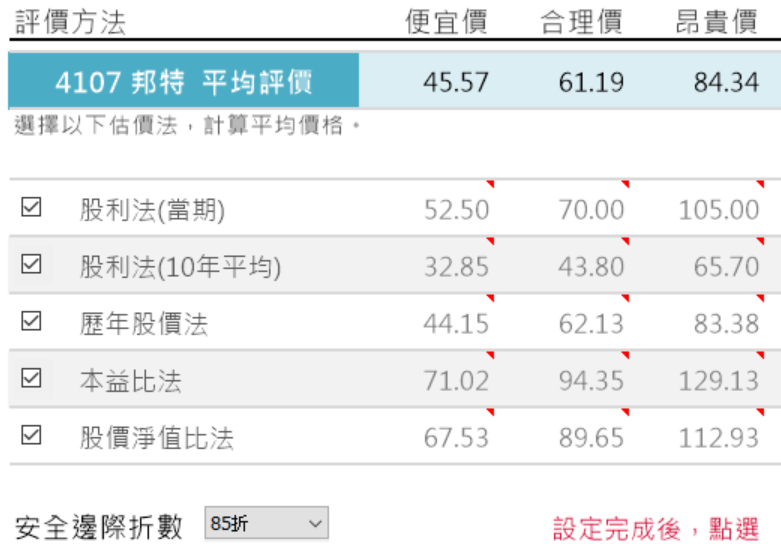
邦特近五年平均EPS 3.95元,

使用艾蜜莉定存股軟體來估價,

邦特目前的股價82.3元,

超出合理價,

因此我暫時不考慮買進。

另外台灣生技股股本較小,

如果常常在增資,

這也必須小心。


▼邦特的估價

(資料來源:艾蜜莉定存股,2018 Q2財報,2018/10/19截圖)


2. 結論:買賣策略

如果未來股價落入便宜價45.57元上下,

且判斷當時的利空是短期利空,

非長線衰敗,

我會考慮拿出一部分的資金投入,

股價落入便宜價時45.57元投入第1批,

便宜價8折36.45元時(45.57*0.8=36.45)時投入第2批,

但也有可能未投入到第2批時股價就回彈,

但這樣也沒關係。


如果以長期投資的角度看來,

進場較佳的時間點應是在公司體質沒有轉壞,

而股票有短期利空導致股價落入便宜價時買進,

耐心持有股票領取股利,

待營收成長,股價再度往上攀升時,

設定好自己的停利點,

如獲利20%即出場,

如此一來,

股價下跌時可以安心持有領股利,

股價上漲時又可以賺取價差獲利了結。


★警語:以上只是個人研究記錄,非任何形式之投資建議,投資前請獨立思考、審慎評估。


本文原發表於CMoney 2018-11-15

請幫艾蜜莉分享一下: